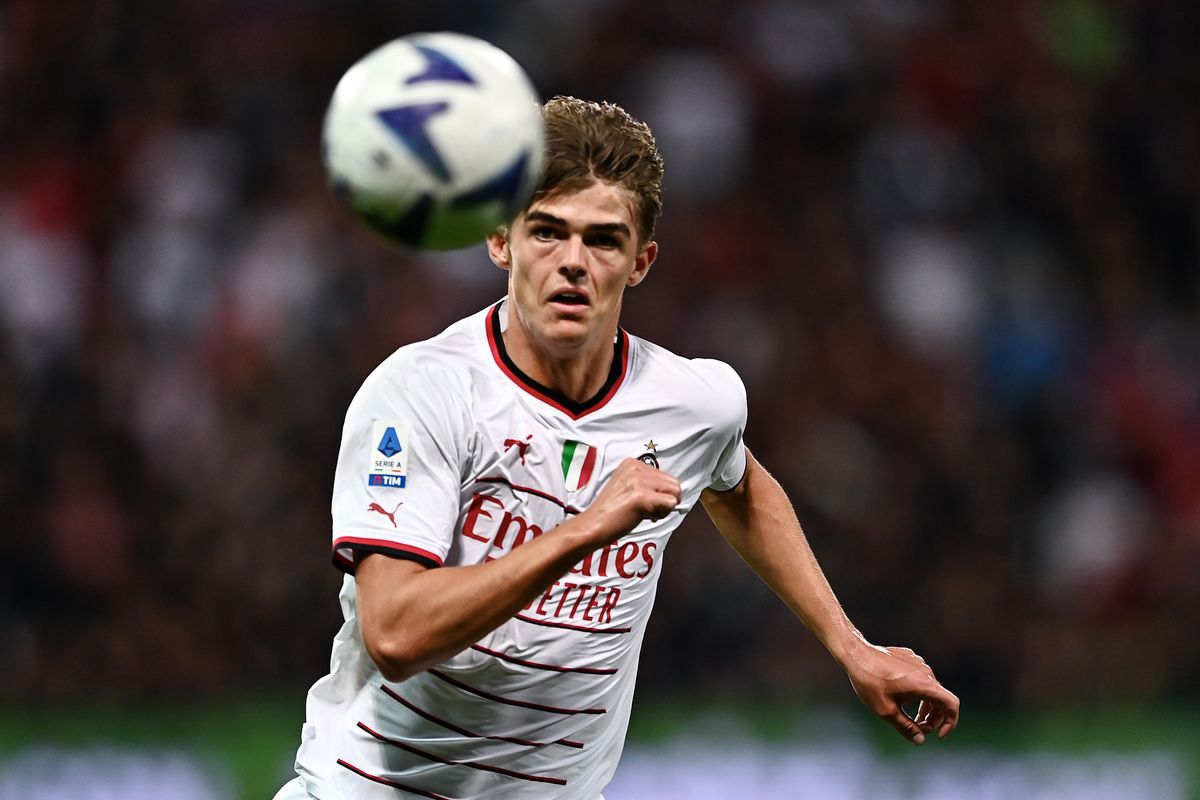
L’Atalanta ha investito una somma rilevante negli acquisti effettuati durante l’esercizio 2025-26. Dalle cessioni dei calciatori sono invece arrivati introiti utili per il calcolo delle plusvalenze, con un valore destinato a ridursi dopo gli ammortamenti.
Douglas
-20% su ordini da 69€ da Douglas
Gli investimenti sul mercato
L’operazione più onerosa ha riguardato Nikola Krstovic, arrivato dal Lecce per una cifra importante. L’attaccante è diventato il titolare del reparto offensivo della squadra allenata da Maurizio Sarri e il suo valore, secondo quanto emerge dal bilancio, potrebbe oggi essere superiore in caso di una nuova proposta.
Giacomo Raspadori, acquistato a gennaio, è costato una cifra rilevante. Per Nicola Zalewski l’Atalanta ha versato una somma importante all’Inter, consentendo al club nerazzurro di realizzare una plusvalenza. Kamaldeen Sulemana è stato invece rilevato per un importo significativo, dopo essere stato indicato da Ivan Juric.
L’elenco degli acquisti comprende anche Ahanor, valutato con un investimento rilevante. Il giocatore è stato poi ceduto al Chelsea e trasferito in prestito al Crystal Palace, generando una plusvalenza secca già nell’estate successiva. Nel complesso, la spesa per la finestra di mercato ha raggiunto una cifra di rilievo per un solo esercizio.
Fai una domanda su questo articolo o sul suo argomento: l'AI risponde in modo pertinente.
Readoo usa l’AI per rispondere velocemente alle tue domande.
Le cessioni e gli ammortamenti
Il valore complessivo delle vendite dei quattro calciatori considerati nel bilancio è pari a una cifra importante. La somma riguarda Mateo Retegui, Ademola Lookman, Matteo Brescianini e Matteo Ruggeri, ma non coincide con l’importo effettivamente rilevante ai fini delle plusvalenze.
A incidere sul calcolo sono gli ammortamenti residui dei rispettivi cartellini. Sottraendo questi importi dal valore delle operazioni, il risultato scende a una cifra inferiore, utile per la valutazione finale.
Il bilancio indica inoltre una cifra finale destinata ad attestarsi su un livello più basso. La differenza rispetto al valore iniziale dipende quindi dalla contabilizzazione degli ammortamenti legati ai quattro trasferimenti.
La domanda di oggi
L’aumento di capacità di Microsoft risolverà i disservizi di Outlook, Teams e Microsoft 365?
Curiosità
Vedi tutte →
Continua a leggere
Atalanta, record di fatturato nel 2026
La stagione 2025-26 ha generato un nuovo massimo storico per il club bergamasco, spinta dalla Champions League.
Stipendi Atalanta in crescita, 7,5 per Juric
Il costo del lavoro cresce, mentre calano prestiti e commissioni agli agenti nel bilancio dell’Atalanta.
Atalanta, undicesimo bilancio consecutivo in utile
Il club bergamasco conferma conti solidi grazie a ricavi record, plusvalenze e investimenti sulle strutture.
Scamacca e De Ketelaere, rinnovi in salita all'Atalanta
I due giocatori hanno accordi fino al 30 giugno 2028 e percepiscono stipendi molto alti, mentre il rinnovo resta lontano.